Chu kỳ tiền tệ và nguyên tắc vàng đầu tư bất động sản: Việt Nam đang ở "mùa" nào?
Có một quy luật mà người mua nhà, nhà đầu tư và cả người gửi tiết kiệm đều nên nắm: cùng một quyết định — mua nhà, gửi tiết kiệm, hay đầu tư — nhưng đúng thời điểm thì lời, sai thời điểm thì lỗ. Nguyên nhân không nằm ở sản phẩm tốt hay xấu, mà nằm ở việc dòng tiền trong nền kinh tế đang ở "mùa" nào. Bài viết này giải mã khung phân tích chu kỳ tiền tệ — công cụ giúp nhận diện đúng giai đoạn thị trường mà không cần số liệu phức tạp — và áp dụng vào bối cảnh bất động sản Việt Nam, Đà Nẵng hiện nay.
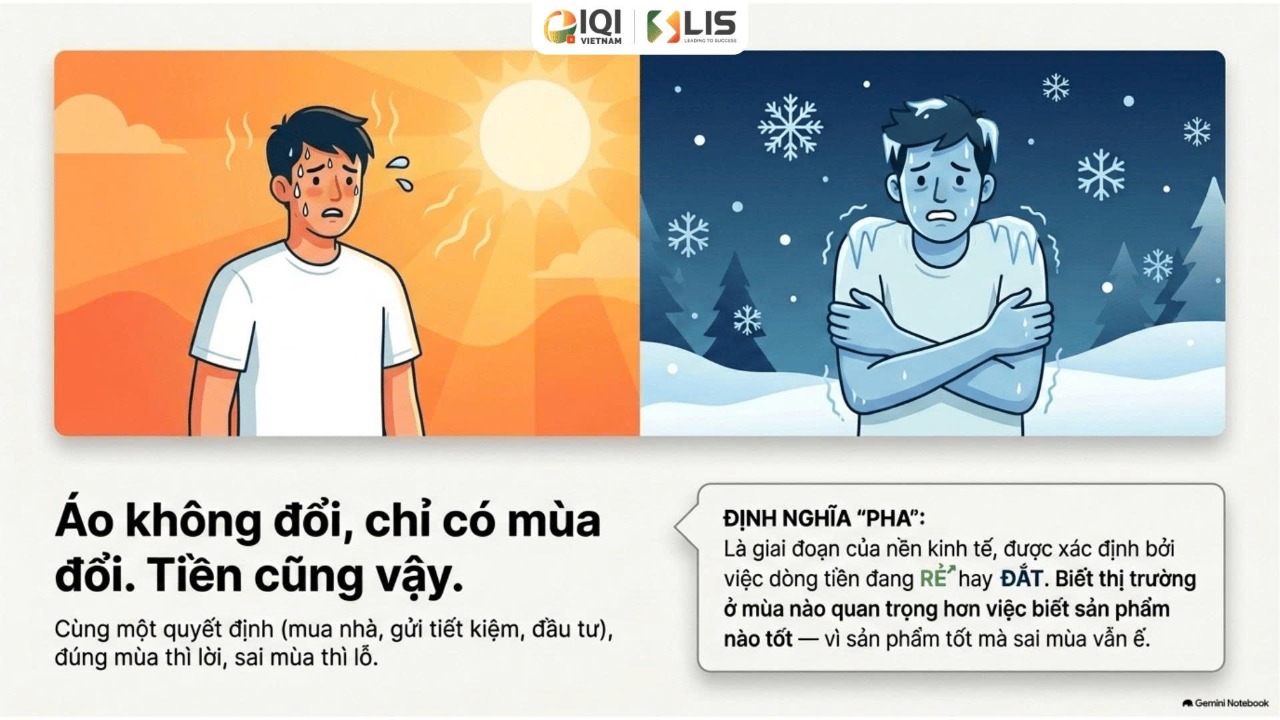
Chu kỳ tiền tệ là gì?
Một "pha" của chu kỳ tiền tệ là giai đoạn của nền kinh tế được xác định bởi việc dòng tiền đang rẻ hay đắt — tức lãi suất thấp/dễ vay hay lãi suất cao/khó vay. Điều thú vị là: biết thị trường đang ở mùa nào quan trọng hơn nhiều so với việc biết sản phẩm nào tốt, vì một sản phẩm tốt mà mua sai mùa vẫn có thể ế hàng hoặc lỗ vốn.
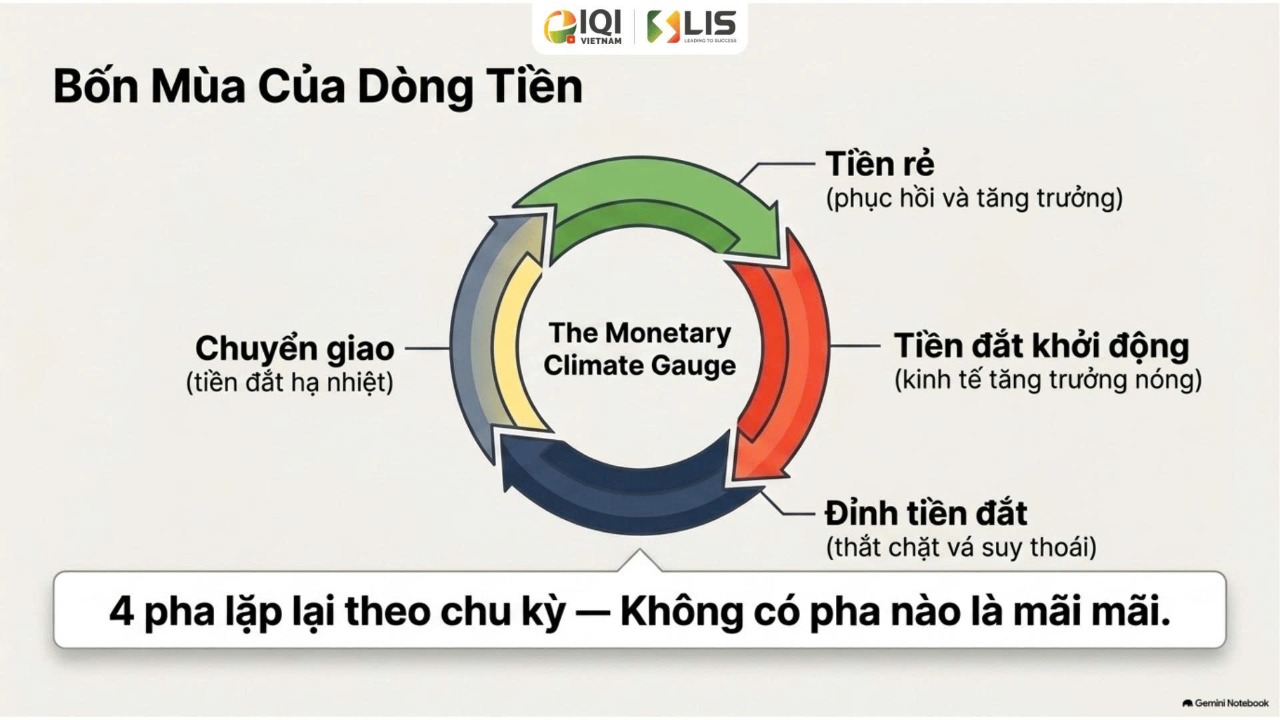
Chu kỳ tiền tệ lặp lại theo 4 pha, không có pha nào là mãi mãi:
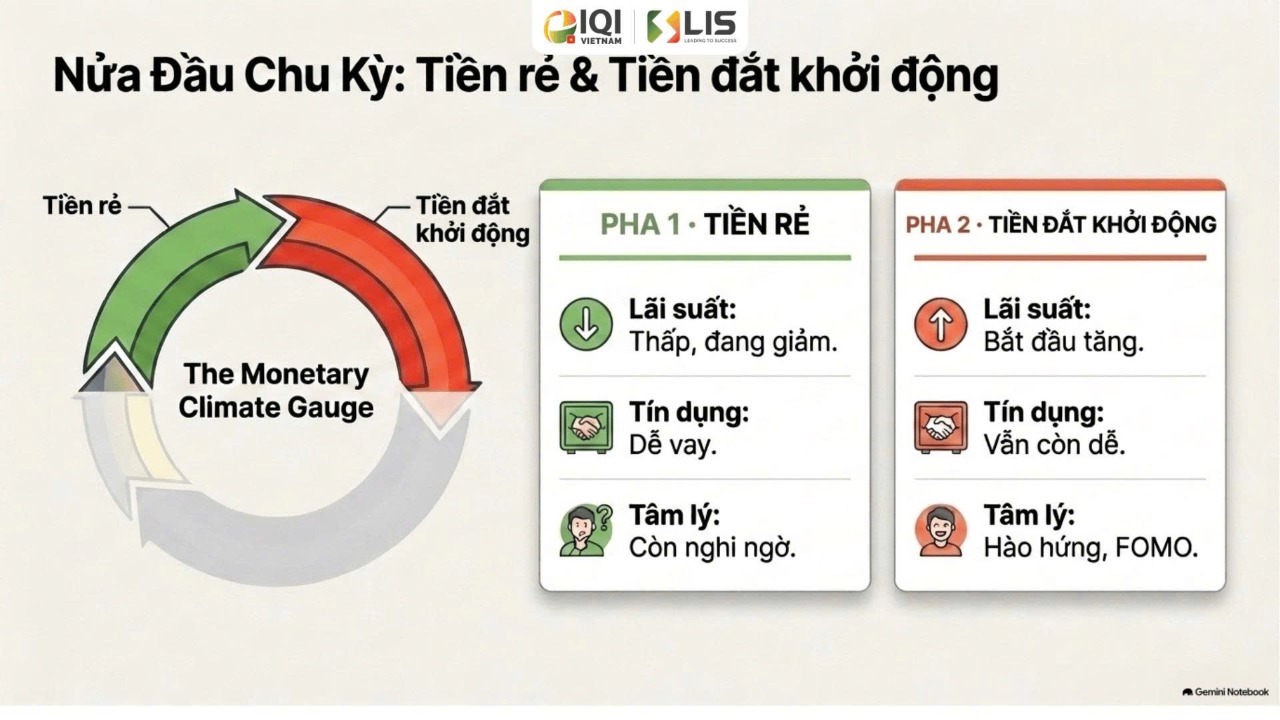
Nửa đầu chu kỳ: tiền rẻ và tiền đắt khởi động
Pha 1 — Tiền rẻ (phục hồi và tăng trưởng): lãi suất thấp và đang giảm, tín dụng dễ vay, nhưng tâm lý thị trường vẫn còn nghi ngờ chưa dám xuống tiền mạnh. Đây là giai đoạn "mua vào" tốt nhất cho cả chứng khoán lẫn bất động sản — chỉ có điều ít ai đủ can đảm hành động khi mọi thứ còn u ám.
Pha 2 — Tiền đắt khởi động (kinh tế tăng trưởng nóng): lãi suất bắt đầu tăng nhưng tín dụng vẫn còn dễ, và tâm lý đám đông chuyển sang hào hứng, thậm chí FOMO (sợ bỏ lỡ). Đây thường là giai đoạn giá tài sản tăng nhanh nhất — nhưng cũng là lúc dễ mua đuổi giá nhất.
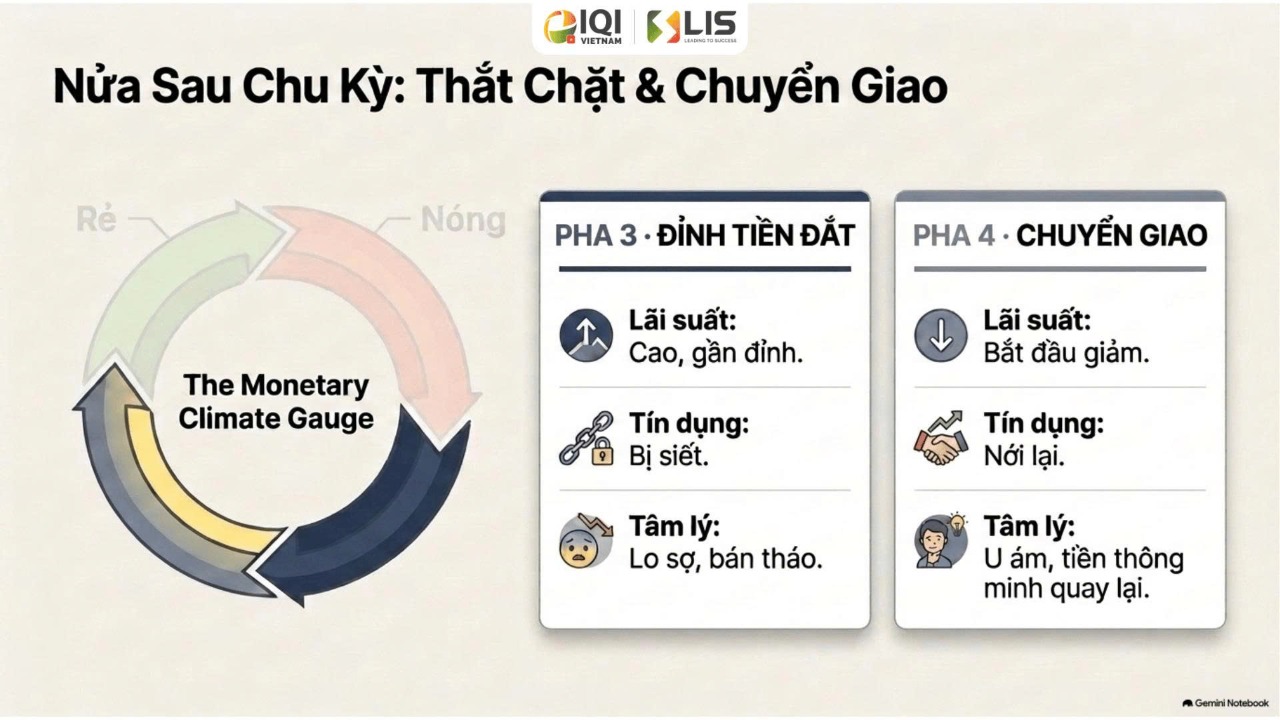
Nửa sau chu kỳ: thắt chặt và chuyển giao
Pha 3 — Đỉnh tiền đắt (thắt chặt và suy thoái): lãi suất cao, gần đỉnh; tín dụng bị siết chặt; tâm lý thị trường chuyển sang lo sợ, nhiều người bán tháo. Đây là giai đoạn đau nhất với người vay đòn bẩy cao, nhưng lại là giai đoạn "săn hàng ngộp" cho người có dòng tiền thật, không phụ thuộc vay nợ.
Pha 4 — Chuyển giao (tiền đắt hạ nhiệt): lãi suất bắt đầu giảm, tín dụng nới lại, và dù tâm lý chung vẫn còn u ám, đây chính là lúc "tiền thông minh" âm thầm quay lại thị trường — trước khi đám đông kịp nhận ra chu kỳ mới đã bắt đầu.
4 câu hỏi tự nhận diện đang ở pha nào
Không cần số liệu vĩ mô phức tạp, chỉ cần trả lời 4 câu hỏi và ghép lại là ra được pha hiện tại của thị trường:
| Câu hỏi | Quan sát ở đâu |
|---|---|
| Lãi suất đang tăng hay giảm? | Lãi suất huy động, lãi vay mua nhà trên báo chí, ngân hàng |
| Ngân hàng cho vay dễ hay khó? | Room tín dụng bất động sản, tín hiệu "siết" hay "nới" từ NHNN |
| Giá tài sản đang tăng nóng hay chững lại? | VN-Index, giá rao bán thực tế tại khu vực đang theo dõi |
| Tâm lý đám đông đang hào hứng hay lo sợ? | Khách hỏi mua nhiều hay ít, lượng tin rao bán gấp |
Việt Nam đang ở "mùa" nào ngay lúc này?
Áp 4 câu hỏi trên vào bối cảnh tháng 9/2026: lãi suất vay mua nhà ưu đãi từng ở mức 8,5–9,2%/năm hồi quý II/2026, nay đã phổ biến 9–13%/năm, có nơi thả nổi thực tế lên tới 13–15%/năm. Ngân hàng Nhà nước cũng phát tín hiệu kiểm soát chặt tín dụng bất động sản, khi dư nợ lĩnh vực này đang chiếm gần 24% tổng dư nợ toàn nền kinh tế.
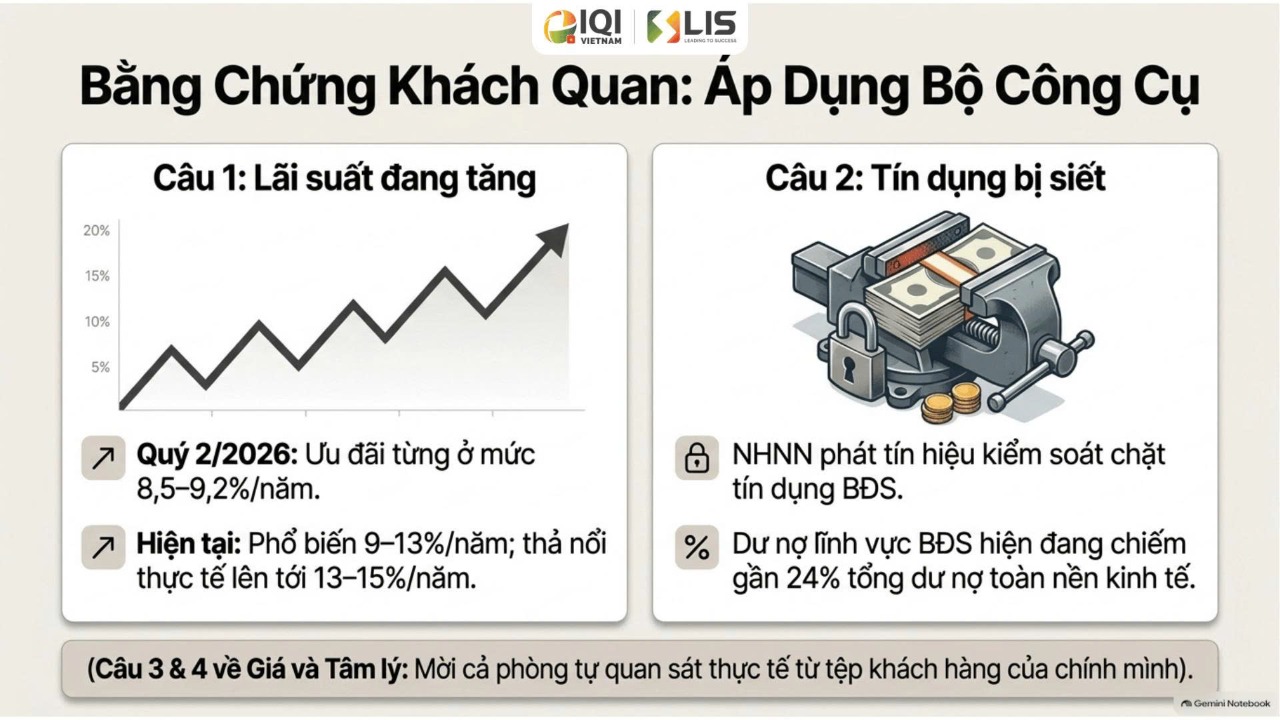
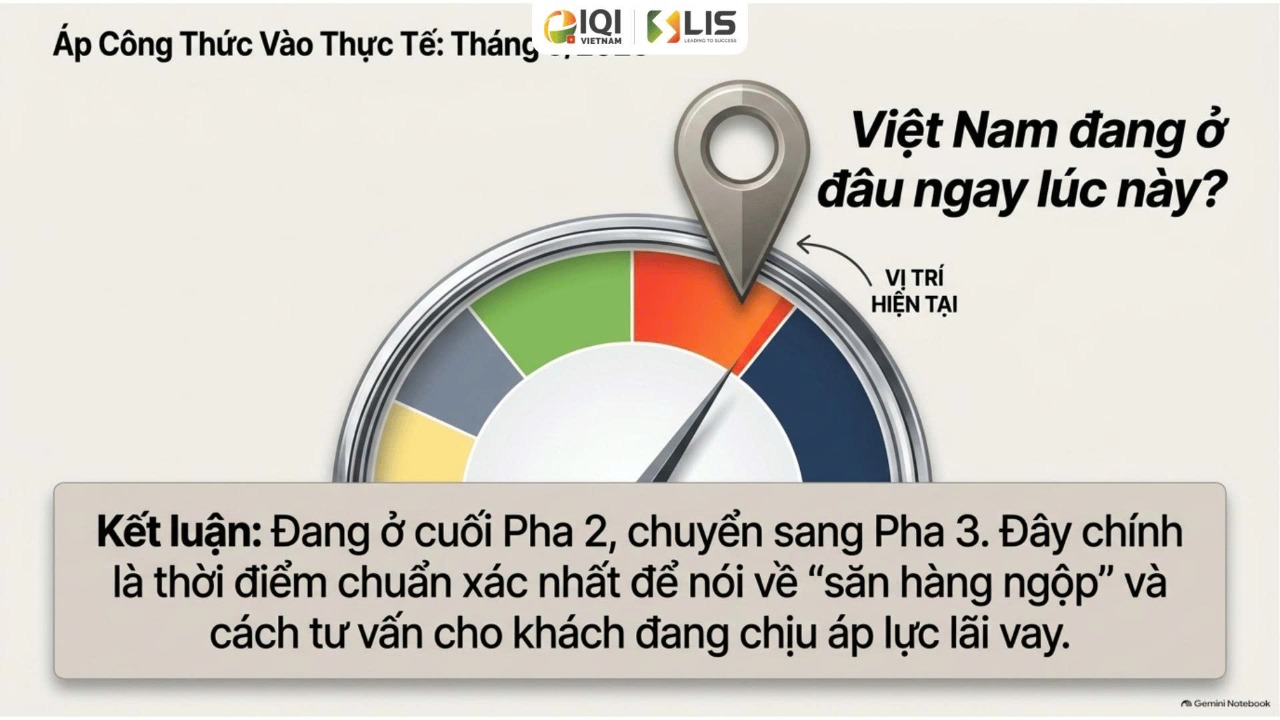
Hai tín hiệu này — lãi suất tăng và tín dụng bị siết — cho thấy thị trường đang ở giai đoạn cuối Pha 2, chuyển sang Pha 3. Đây chính là thời điểm bắt đầu xuất hiện cơ hội "săn hàng ngộp" từ nhóm nhà đầu tư vay đòn bẩy cao đang chịu áp lực lãi suất, đồng thời cũng là lúc cần thận trọng hơn khi tư vấn hay ra quyết định cho khách hàng đang gánh nợ vay.
Nên hành động thế nào với từng loại tài sản?
Điểm quan trọng nhất của chu kỳ tiền tệ: cùng một hành động, đúng ở pha này nhưng có thể sai hoàn toàn ở pha khác. Ví dụ mua vào bất động sản là chiến lược đúng ở Pha 1, nhưng cùng hành động đó lại là "mua đuổi giá" đầy rủi ro nếu thực hiện ở Pha 2 muộn.
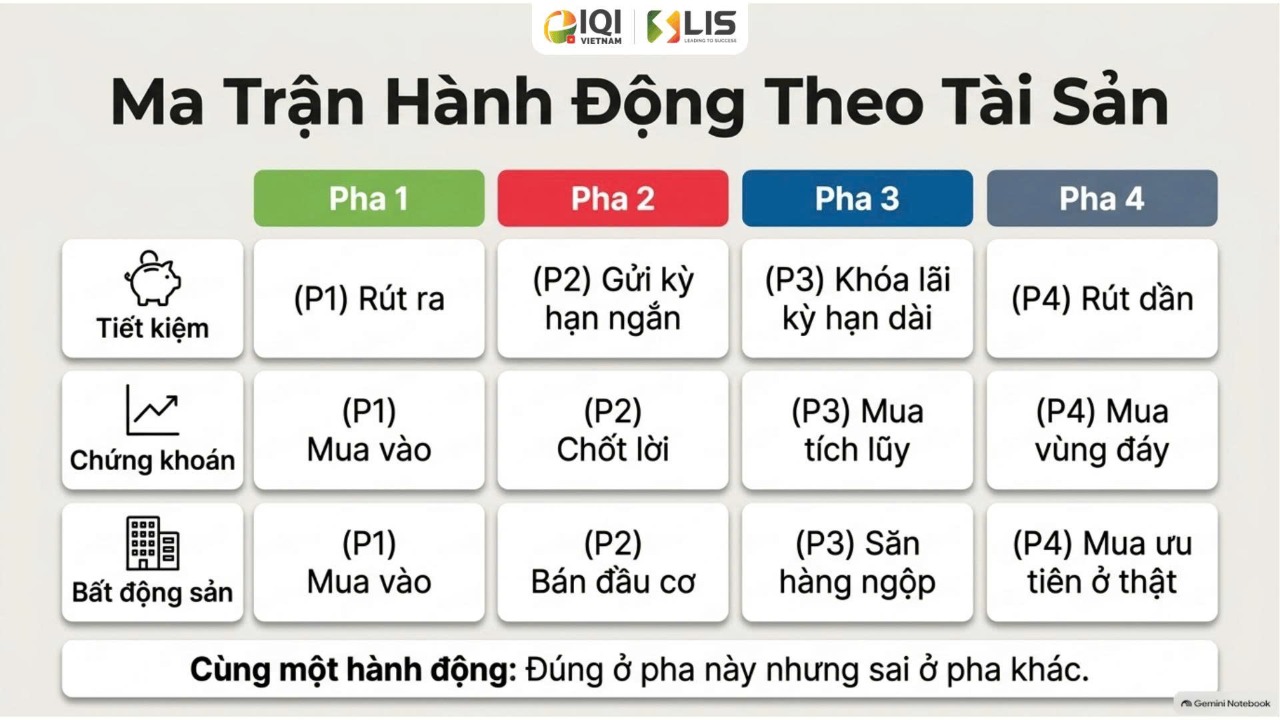
| Loại tài sản | Pha 1 (Tiền rẻ) | Pha 2 (Tiền đắt khởi động) | Pha 3 (Đỉnh tiền đắt) | Pha 4 (Chuyển giao) |
|---|---|---|---|---|
| Tiết kiệm | Rút ra | Gửi kỳ hạn ngắn | Khóa lãi kỳ hạn dài | Rút dần |
| Chứng khoán | Mua vào | Chốt lời | Mua tích lũy | Mua vùng đáy |
| Bất động sản | Mua vào | Bán đầu cơ | Săn hàng ngộp | Mua ưu tiên ở thật |
Với bất động sản đang ở giai đoạn cuối Pha 2 – đầu Pha 3 như hiện nay, chiến lược hợp lý là: người đang giữ hàng đầu cơ, đòn bẩy cao nên cân nhắc chốt sớm thay vì chờ giá tốt hơn; người có dòng tiền nhàn rỗi, không phụ thuộc vay nợ, nên bắt đầu để ý các sản phẩm thứ cấp giảm giá vì áp lực lãi vay của người bán — đây thường là những giao dịch giá tốt nhất trong cả chu kỳ.
Ai nên ưu tiên hành động lúc này, ai nên chờ?
Trong giai đoạn thắt chặt, không phải ai cũng nên xuống tiền. Nhóm nên ưu tiên tiếp cận cơ hội: người mua ở thực có thu nhập ổn định, không phụ thuộc đòn bẩy; người có tiền nhàn rỗi/tiết kiệm đang tìm lợi suất tốt hơn gửi ngân hàng; khách hàng cũ đã có tài chính được kiểm chứng, có nhu cầu nâng cấp thật. Ngược lại, nhóm nên hạn chế mạo hiểm ở giai đoạn này là người đầu cơ lướt sóng kỳ vọng bán nhanh có lời, và người vay đòn bẩy cao trong khi thu nhập không ổn định — đây chính là nhóm dễ bị tổn thương nhất khi lãi suất tiếp tục neo cao.
Nguyên tắc vàng khi ra quyết định trong chu kỳ tiền tệ
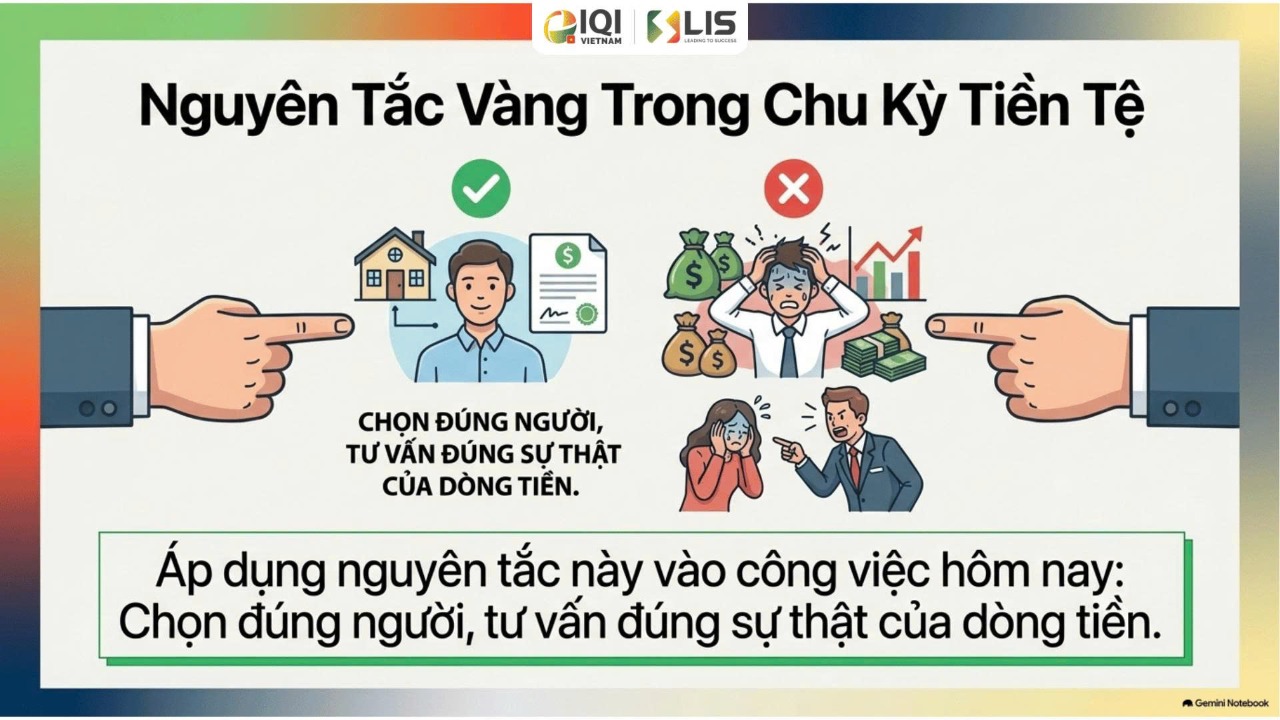
Dù đang ở pha nào, nguyên tắc cốt lõi không đổi: ra quyết định dựa trên sự thật của dòng tiền, không hùa theo cảm xúc đám đông. Ở giai đoạn thắt chặt như hiện nay, vai trò quan trọng nhất không phải là "chốt nhanh" mà là hiểu rõ rủi ro trước khi quyết định — đặc biệt là tránh đẩy bản thân hoặc người thân vào khoản vay vượt quá khả năng chi trả chỉ vì thấy giá đang "hời".
Áp dụng vào thị trường Đà Nẵng
Tại Đà Nẵng, tín hiệu của giai đoạn thắt chặt đã thể hiện khá rõ ở phân khúc căn hộ thứ cấp: một số tòa căn hộ thế hệ đầu ghi nhận giá thuê và giá bán chững lại hoặc giảm nhẹ so với đầu năm — dấu hiệu của áp lực từ người vay đòn bẩy cao cần thoát hàng. Đây là cơ hội tốt để người mua ở thực hoặc nhà đầu tư dòng tiền dài hạn tìm được sản phẩm giá hợp lý hơn giai đoạn tăng nóng trước đó, thay vì chờ đợi một "đáy hoàn hảo" mà không ai đoán trước chính xác được.
Câu hỏi thường gặp
Chu kỳ tiền tệ khác gì chu kỳ bất động sản?
Chu kỳ tiền tệ là chu kỳ của dòng tiền trong nền kinh tế (lãi suất, tín dụng) — nguyên nhân gốc rễ. Chu kỳ bất động sản (giá tăng/giảm, thanh khoản) là kết quả chịu tác động từ chu kỳ tiền tệ, thường trễ hơn vài tháng đến một năm.
Làm sao biết chính xác thị trường đang ở pha nào?
Không cần số liệu phức tạp — chỉ cần theo dõi 4 yếu tố: xu hướng lãi suất, độ dễ/khó vay ngân hàng, tốc độ tăng giá tài sản thực tế tại khu vực quan tâm, và tâm lý đám đông (khách hỏi mua nhiều hay ít).
Đang ở Pha 3 thì có nên mua bất động sản không?
Có, nhưng chọn lọc: ưu tiên người mua ở thực hoặc có dòng tiền nhàn rỗi, tìm sản phẩm giảm giá do người bán chịu áp lực lãi vay (hàng ngộp), và tuyệt đối tránh vay đòn bẩy vượt khả năng chi trả trong giai đoạn lãi suất còn cao.
Nội dung dựa trên khung phân tích "Monetary Climate Gauge" (Sử Tuyết Hoa, LIS – IQI Việt Nam, chia sẻ nội bộ 23/9/2026), được FIRHOUSE biên tập lại và áp dụng vào bối cảnh thị trường Đà Nẵng. Số liệu lãi suất, tín dụng mang tính tham khảo tại thời điểm biên soạn — anh chị nên đối chiếu số liệu mới nhất từ ngân hàng khi ra quyết định.
Muốn được phân tích cụ thể một sản phẩm bạn đang cân nhắc dựa trên đúng "mùa" hiện tại của thị trường? Liên hệ Viet Lee (Lê Việt) – FIRHOUSE Đà Nẵng: 0918 577 454.